
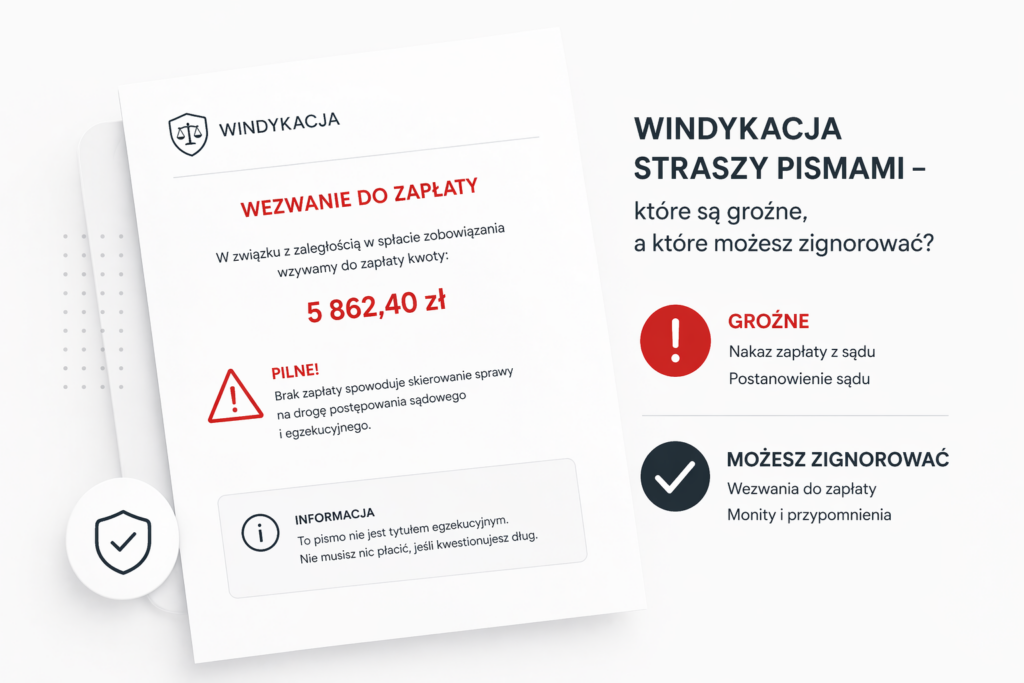
Pierwsza koperta przyszła z logo firmy windykacyjnej. Potem druga — tym razem z nagłówkiem „OSTATECZNE WEZWANIE”. Trzecia wyglądała już prawie jak pismo z sądu. Czwarta obiecywała wizytę terenowego windykatora. Piąta sugerowała, że „sprawa zostanie skierowana do odpowiednich organów”.
Większość ludzi w tym momencie albo wpada w panikę i płaci — często dług, którego już nie mają — albo chowa wszystkie pisma do szuflady i ma nadzieję, że problem sam zniknie.
Obie strategie są błędne.
Bo prawda jest taka: większość pism windykacyjnych to czysta psychologia strachu. Firmy windykacyjne zarabiają na tym, że ludzie nie wiedzą, które pismo wymaga reakcji, a które można wyrzucić do kosza. W tym artykule rozłożymy to na czynniki pierwsze.
Zanim zaczniesz: jedna zasada, która wszystko porządkuje
Firmy windykacyjne nie mają żadnej władzy wykonawczej. Nie mogą wejść do Twojego domu. Nie mogą zająć konta ani wynagrodzenia. Nie mogą zmusić Cię do czegokolwiek.
Od tego jest wyłącznie komornik sądowy — i tylko wtedy, gdy działa na podstawie tytułu wykonawczego, najczęściej wyroku sądu lub nakazu zapłaty zaopatrzonego w klauzulę wykonalności.
Firma windykacyjna ma do dyspozycji wyłącznie: telefon i słowo. Reszta to scenografia strachu.
Mając tę zasadę w głowie, przyjrzyjmy się każdemu typowi pisma z osobna.
POZIOM 1: Pisma, które możesz bezpiecznie zignorować
Przypomnienie o płatności / monit
To pierwsze pismo w całym cyklu windykacyjnym. Najczęściej wygląda jak standardowy list z logo firmy i przypomnieniem o zaległej kwocie. Bywa wysyłane mejlem, SMS-em, a nawet zwykłym listem bez potwierdzenia.
Czy musisz reagować? Nie. Brak odpowiedzi na wezwanie od firmy windykacyjnej nie rodzi bezpośrednich konsekwencji prawnych. Monit to prośba, nie nakaz. Brak odpowiedzi nie oznacza przyznania długu.
Jeden wyjątek: jeśli dług jest bliski przedawnienia, skonsultuj się z prawnikiem przed jakąkolwiek odpowiedzią — nawet przez telefon. Dlaczego? Bo krótka odpowiedź lub deklaracja rozmowy może mieć wpływ na ocenę biegu przedawnienia, jeśli wierzyciel potraktuje ją jako potwierdzenie istnienia roszczenia.
„Ostateczne wezwanie do zapłaty” od firmy windykacyjnej
Brzmi groźnie. W praktyce to wciąż tylko pismo od prywatnej firmy, nie od sądu. Słowo „ostateczne” nie ma żadnego znaczenia prawnego — firma może wysłać ich dwadzieścia.
Charakterystyczne cechy: dramatyczne nagłówki, czerwone pieczęcie, gruba czcionka, sformułowania w stylu „NIE ZWLEKAJ”, „OSTATNIA SZANSA”, „KONSEKWENCJE PRAWNE”.
Czy musisz reagować? Nie — o ile pismo pochodzi wyłącznie od firmy windykacyjnej, nie od sądu. 99% dłużników boi się firmy windykacyjnej, a ona wykorzystuje ich strach podsycany sztuczkami socjotechnicznymi. W rzeczywistości ich jedyną bronią jest telefon i słowo. Nie mogą wejść do Twojego domu, zająć Twojego majątku ani zmusić Cię do czegokolwiek.
Warto wiedzieć, że UOKiK wielokrotnie karał firmy windykacyjne właśnie za takie zastraszające praktyki. Prezes UOKiK wydawał decyzje, w których uznawał działanie firm windykacyjnych za naruszające zbiorowe interesy konsumentów — m.in. za używanie w wezwaniach haseł pisanych wielkimi czerwonymi literami i wymownych symboli wizualnych mających wywoływać lęk.
Pismo sugerujące wizytę „terenowego windykatora”
Klasyczna socjotechnika. Firmy windykacyjne grożą wysłaniem windykatora do domu lub miejsca pracy, informowaniem sąsiadów i rodziny.
Rzeczywistość: windykator terenowy może jedynie zadzwonić do drzwi i poprosić o rozmowę. Nie masz obowiązku go wpuszczać, rozmawiać z nim ani nawet otwierać drzwi. Groźby użycia przemocy mogą być przestępstwem (art. 190 i 191 Kodeksu karnego). Straszenie komornikiem, gdy wierzyciel nie ma jeszcze wyroku ani nakazu, samo w sobie przestępstwem nie jest, ale może być nieuczciwą praktyką rynkową, którą warto zgłosić rzecznikowi konsumentów. Codzienne, uporczywe telefony, wiadomości SMS czy e-maile mogą zostać uznane za nękanie — przestępstwo z art. 190a Kodeksu karnego.
UOKiK uznał za niedopuszczalne straszenie dłużników działaniami firmy detektywistycznej i nakazał zaprzestanie takich praktyk.
Pismo udające dokument sądowy
To jedna z najbardziej perfidnych praktyk. Niektóre firmy windykacyjne wysyłają pisma, które wyglądają jak dokumenty sądowe — mają podobny układ, formalne sformułowania, czasem nawet przypominają nakazy zapłaty.
Jak odróżnić? Prawdziwe pismo z sądu:
- pochodzi zawsze z konkretnego sądu (pełna nazwa, adres, wydział),
- ma sygnaturę akt w formacie np. VI Nc-e 123456/25,
- jest wysyłane listem poleconym za potwierdzeniem odbioru lub awizo,
- zawiera pouczenie: przy nakazie i wyroku o terminie i środku zaskarżenia, przy pozwie o terminie na odpowiedź.
Pismo udające sądowe: nadawcą jest firma windykacyjna lub kancelaria prawna — nawet jeśli użyto słów „nakaz”, „tytuł egzekucyjny” czy „postępowanie”.
Wysyłanie pism łudząco podobnych do dokumentów sądowych lub komorniczych to celowe wprowadzenie w błąd, mające na celu wywołanie strachu. Takie działanie jest bezprawne i może zostać zgłoszone do prokuratury.
POZIOM 2: Pisma, które wymagają Twojej uwagi
Przedsądowe wezwanie do zapłaty
To formalny krok, który wierzyciel (lub działająca w jego imieniu kancelaria prawna) wykonuje tuż przed skierowaniem sprawy do sądu. Ostateczne przedsądowe wezwanie do zapłaty jest formalnym pismem zawierającym żądanie spłaty długu i termin spłaty — jest to często ostatni krok podejmowany przed wszczęciem postępowania sądowego.
Samo wezwanie przedsądowe nie jest jeszcze groźne — ale sygnalizuje, że sprawa zmierza w kierunku sądu. To moment, w którym warto:
- sprawdzić, czy dług w ogóle istnieje i czy nie jest przedawniony,
- ocenić, czy kwota jest prawidłowa,
- rozważyć odpowiedź na piśmie — zwłaszcza jeśli masz argumenty (spłata, przedawnienie, nieważna umowa).
Ważna pułapka: windykatorzy czasem celowo proponują ugodę tuż przed upływem terminu przedawnienia, by przerwać bieg tego terminu. Podpisanie ugody co do zasady oznacza uznanie długu. Jeśli masz wątpliwości co do zasadności roszczenia — nie podpisuj niczego bez analizy.
Propozycja ugody z firmy windykacyjnej
Firma proponuje spłatę w ratach lub obniżenie kwoty długu. Brzmi korzystnie — i czasem rzeczywiście jest wyjściem. Ale zanim podpiszesz:
- Sprawdź, czy dług nie jest przedawniony. Dług przedawniony nie przestaje istnieć, lecz wierzyciel traci możliwość przymusowej realizacji roszczenia. Dłużnik, który spłaci przedawniony dług z uwagi na swoją niewiedzę, nie będzie miał roszczenia o zwrot uiszczonej sumy.
- Sprawdź, czy wierzyciel ma prawo dochodzić tego długu — szczególnie jeśli pismo pochodzi od funduszu sekurytyzacyjnego lub firmy skupującej długi. Mają oni obowiązek udowodnić, że cesja (przeniesienie długu) była skuteczna.
- Czytaj dokładnie warunki ugody — szczególnie czy nie zawiera klauzuli uznania całego zadłużenia wraz z odsetkami.
POZIOM 3: Pisma, które wymagają natychmiastowej reakcji
Nakaz zapłaty z sądu
To już nie jest pismo windykacyjne — to orzeczenie sądowe. Rozpoznasz je po:
- nadawcy: konkretny sąd rejonowy lub okręgowy,
- sygnaturze akt,
- pouczeniu o terminie i środku zaskarżenia (sprzeciw: 14 dni, zarzuty w postępowaniu nakazowym: miesiąc),
- dostarczeniu listem poleconym za awizo.
Masz 14 dni od doręczenia na złożenie sprzeciwu (w postępowaniu nakazowym na zarzuty jest miesiąc). Jeśli nic nie zrobisz — nakaz się uprawomocni, a wierzyciel uzyska tytuł egzekucyjny i komornik może wszcząć egzekucję.
Szczegółowo o tym, co zrobić po otrzymaniu nakazu zapłaty, przeczytasz w naszym artykule: [Dostałeś nakaz zapłaty z sądu — masz 14 dni. Co zrobić krok po kroku?]
Zawiadomienie od komornika o wszczęciu egzekucji
To najpoważniejszy poziom. Komornik działa na podstawie prawomocnego tytułu wykonawczego (wyroku lub nakazu zapłaty z klauzulą wykonalności). Oznacza to, że sprawa sądowa już się odbyła — bez Twojego udziału.
Brak wniesienia sprzeciwu od nakazu zapłaty w ustawowym terminie powoduje jego uprawomocnienie, a co za tym idzie — możliwość wszczęcia postępowania egzekucyjnego. W polskim systemie prawnym w przypadku przesyłek dwukrotnie awizowanych i niepodjętych istnieje fikcja doręczenia — nakaz uznaje się za skutecznie doręczony nawet jeśli go fizycznie nie odebrałeś. W e-Sądzie dzieje się tak, gdy adres zgadza się z adresem w rejestrze PESEL (art. 50534 § 1 KPC). W zwykłym sądzie, gdy nakaz jest pierwszym pismem w sprawie, sąd zwykle zobowiązuje wierzyciela do doręczenia go przez komornika (art. 1391 KPC).
Co zrobić, jeśli komornik już działa? Jeśli uważasz, że nakaz zapłaty jest bezzasadny — a nie złożyłeś sprzeciwu bez swojej winy, możesz wnieść wniosek o przywrócenie terminu razem ze sprzeciwem. Masz na to 7 dni od dnia, w którym przeszkoda ustała, np. od kiedy dowiedziałeś się o nakazie (art. 169 § 1 KPC). Sam wniosek nie wstrzymuje egzekucji, sąd może ją wstrzymać (art. 172 KPC). W tej sytuacji działaj natychmiast i skonsultuj się z prawnikiem lub skorzystaj z gotowego wzoru pisma.
Szybka tabela: które pismo wymaga reakcji?
| Rodzaj pisma | Nadawca | Czy wymagana reakcja? |
|---|---|---|
| Monit / przypomnienie | Firma windykacyjna | ❌ Nie |
| „Ostateczne wezwanie” | Firma windykacyjna | ❌ Nie |
| Groźba wizyty terenowej | Firma windykacyjna | ❌ Nie |
| Pismo udające sądowe | Firma windykacyjna / kancelaria | ❌ Nie (możesz zgłosić do UOKiK) |
| Przedsądowe wezwanie do zapłaty | Wierzyciel / kancelaria | ⚠️ Warto przeanalizować |
| Propozycja ugody | Firma windykacyjna | ⚠️ Przed podpisaniem — sprawdź |
| Nakaz zapłaty | Sąd | ✅ TAK — 14 dni na sprzeciw |
| Zawiadomienie komornika | Komornik sądowy | ✅ TAK — działaj natychmiast |
Jak zawsze rozpoznać pismo z sądu?
Trzy pewne sygnały:
1. Nadawca to konkretny sąd — pełna nazwa, adres, wydział (np. „Sąd Rejonowy dla Warszawy-Mokotowa, I Wydział Cywilny”). Nie kancelaria. Nie firma windykacyjna podpisana jako „Dział Prawny”.
2. Jest sygnatura akt — ciąg liter i cyfr np. „I C 4521/25″ lub „VI Nc-e 789012/25″. To unikalny numer Twojej sprawy.
3. Jest pouczenie — przy nakazie zapłaty i wyroku sąd informuje, jaki środek zaskarżenia Ci przysługuje i w jakim terminie. Przy pozwie dostajesz wezwanie do odpowiedzi w określonym terminie.
Jeśli nadawcą nie jest sąd i nie ma sygnatury akt — masz do czynienia z pismem od prywatnego podmiotu, nie z orzeczeniem sądu. Każde prawdziwe pismo z sądu, także pozew z wezwaniem do odpowiedzi, wymaga reakcji w terminie, bo inaczej sąd może wydać wyrok zaoczny.
Co zrobić z pismami, które Cię nękają?
Jeśli firma windykacyjna zasypuje Cię pismami, dzwoni po kilka razy dziennie lub używa zastraszających sformułowań — masz konkretne narzędzia:
Skarga do UOKiK — UOKiK nie rozstrzyga sporów indywidualnych, ale skargi konsumentów pomagają mu wykryć praktyki naruszające zbiorowe interesy konsumentów. Po potwierdzeniu naruszeń urząd może nałożyć bardzo wysokie kary — w 2018 r. nałożył na GetBack ponad 5 milionów złotych kary m.in. za wywieranie presji i wprowadzające w błąd pisma. W swojej indywidualnej sprawie możesz zwrócić się do miejskiego lub powiatowego rzecznika konsumentów.
Skarga do Rzecznika Finansowego — jeśli dług dotyczy umowy z bankiem, firmą pożyczkową lub ubezpieczeniową.
Zawiadomienie do prokuratury — jeśli firma wysyła pisma udające dokumenty sądowe lub stosuje groźby.
Pisemne wezwanie do zaprzestania kontaktu — zgodnie z praktyką UOKiK firma windykacyjna powinna informować dłużnika, kto jest wierzycielem i z jakiego tytułu powstało zadłużenie. Możesz zażądać na piśmie dokumentacji potwierdzającej istnienie i wysokość długu.
Podsumowanie: strach to ich narzędzie — wiedza to Twoje
Firmy windykacyjne budują swój model biznesowy na założeniu, że dłużnik nie zna swoich praw. Każde dramatyczne pismo, każde „ostateczne wezwanie”, każda groźba wizyty terenowej — to wszystko ma jeden cel: sprawić, żebyś zapłacił bez pytania, czy powinieneś.
Znasz już zasadę numer jeden: jedyna instytucja, która ma realną władzę, to komornik — i tylko na podstawie tytułu wykonawczego, najczęściej wyroku lub nakazu zapłaty. Wszystko wcześniej to negocjacje, presja i blef.
Natomiast gdy pismo faktycznie pochodzi z sądu — nie wolno go ignorować. Masz 14 dni. To termin, po którym naprawdę robi się poważnie.
Może Ci się przydać
- Nie wiesz, skąd wziął się dług i ile naprawdę wynosi? Wniosek o informację o długu
- Windykator dzwoni i nachodzi Cię bez przerwy? Wezwanie do zaprzestania nękania
- Nękanie przez windykatora: co mu wolno, a czego nie
- List od funduszu sekurytyzacyjnego: skąd mają Twój dług i co zrobić
- Przedawnienie długu: po ilu latach dług się przedawnia
Otrzymałeś pismo, któremu nie możesz się przyjrzeć spokojnie?
Jeśli masz wątpliwości, z czym masz do czynienia — lub wiesz już, że to nakaz zapłaty — gotowe pisma procesowe przygotowane przez ekspertów znajdziesz na PismoOdRęki.pl. Wypełniasz formularz online, pobierasz dokument PDF i wysyłasz do sądu.
→ Sprawdź dostępne pisma — od 24 zł
Nie ryzykuj błędu formalnego w najważniejszym momencie.
Kto przygotował ten artykuł. Redakcja PismoOdRęki.pl. Przepisy sprawdzamy w aktualnych tekstach ustaw. Pisma, do których prowadzą linki, przygotował zespół Kancelarii Antywindyk, która od 2015 roku prowadzi sprawy przeciwko bankom, funduszom i firmom windykacyjnym. Poznaj nas.
Źródła. Artykuł powołuje się na art. 190a Kodeksu karnego. Aktualne teksty ustaw: Kodeks karny w ISAP oraz Kodeks postępowania cywilnego w ISAP (t.j. Dz.U. 2026 poz. 468), a także art. 4802, 50534, 1391 i 169 KPC oraz art. 117 i 411 Kodeksu cywilnego (t.j. Dz.U. 2026 poz. 795). Kodeks karny: t.j. Dz.U. 2026 poz. 1342. Stan prawny na 20.10.2026.
Artykuł ma charakter informacyjny i nie zastępuje porady prawnej w konkretnej sprawie.