Jak prawidłowo złożony wniosek do komornika i wniosek o ograniczenie egzekucji pozwoliły odzyskać kontrolę nad budżetem domowym, uchronić rodzinę przed eksmisją z wynajmowanego mieszkania i ostatecznie doprowadzić do uchylenia części egzekucji — bez kancelarii prawnej, za pomocą gotowych pism.
„Myślałem, że to koniec. A okazało się, że dopiero początek”
Kiedy pan Marek (lat 47, magazynier z Radomia, imię i niektóre szczegóły zmieniliśmy na potrzeby publikacji) zobaczył pierwszy pasek wynagrodzenia z adnotacją „potrącenie komornicze”, nie wierzył własnym oczom. Z 4 600 zł netto, na które liczył, na konto wpłynęło 2 350 zł. Czynsz, rachunki, raty, jedzenie dla dwójki dzieci — wszystko to miało zmieścić się w połowie pensji, na którą pracował przez cały miesiąc.
— Najgorsze nie było nawet to, że zabrali. Najgorsze było to, że nie wiedziałem, kto, za co i czy w ogóle mają do tego prawo — wspomina dziś pan Marek. — Dostałem zawiadomienie o wszczęciu egzekucji, ale w gąszczu paragrafów i numerów spraw nie potrafiłem znaleźć odpowiedzi na najprostsze pytanie: ile mi zostanie?
Tak zaczyna się jedna z najczęstszych historii, z jakimi spotykamy się na pismoodreki.pl. I jedna z tych, które — wbrew pozorom — najczęściej kończą się dobrze, jeśli dłużnik podejmie działanie w odpowiednim momencie i odpowiednią drogą.
Skąd w ogóle wziął się dług?
Zadłużenie pana Marka miało swoje korzenie w 2018 roku. Pożyczka gotówkowa zaciągnięta w jednej z firm pożyczkowych, problemy w pracy, zaległość w spłacie, sprzedaż wierzytelności do funduszu sekurytyzacyjnego, nakaz zapłaty wydany w postępowaniu upominawczym, którego — jak twierdzi — nigdy nie odebrał, bo w międzyczasie zmienił adres zamieszkania.
To bardzo typowy ciąg zdarzeń. Dług, o którym dłużnik dawno zapomniał, wraca po latach jako tytuł wykonawczy w rękach komornika — często znacznie spuchnięty o odsetki, koszty sądowe i koszty egzekucyjne. Pierwotne 6 800 zł urosło w przypadku pana Marka do niemal 19 000 zł.
— Byłem pewien, że tę sprawę zamknąłem dawno temu. Po prostu się przedawniła, tak myślałem. Aż tu nagle komornik — mówi.
Pierwszy odruch: panika. Drugi: szukanie pomocy
Pan Marek zrobił to, co robi większość osób w jego sytuacji — zaczął szukać kancelarii. Cztery telefony, trzy konsultacje, jedna wycena: 2 800 zł honorarium plus success fee. Pieniędzy, których nie miał, bo właśnie zabrał mu je komornik.
— Trafiłem na pismoodreki.pl przez przypadek. Wpisałem w Google „wniosek o ograniczenie egzekucji komorniczej wzór” i wszedłem w pierwszy lepszy link. Okazało się, że to nie kolejny wzór za 19,90 zł, tylko serwis, który prowadzi cię za rękę przez całą procedurę — opowiada.
To kluczowy moment naszej historii. Bo to, co zrobił pan Marek dalej, można powtórzyć w każdym podobnym przypadku — i od czego zależy, czy egzekucja zje połowę pensji przez następne 3 lata, czy zatrzyma się w ciągu kilku tygodni.
Krok 1: Zażądać akt sprawy i dokumentów od komornika
Pierwsza rzecz, którą zrobił pan Marek, to wniosek o doręczenie odpisu tytułu wykonawczego oraz informacji o stanie sprawy egzekucyjnej. Brzmi technicznie, ale w praktyce to jedna kartka A4, którą można wygenerować w 5 minut.
Po co? Bo bez dokumentów dłużnik nie wie, z czym walczy. Nie wie, czy nakaz zapłaty był prawomocny. Nie wie, czy doręczenie było prawidłowe. Nie wie, czy dług nie był już raz spłacony, czy nie został przedawniony przed wszczęciem postępowania, czy nie zawiera kosztów, które komornik nieprawidłowo doliczył.
Pan Marek otrzymał odpowiedź w ciągu 14 dni. I już tutaj pojawiła się pierwsza nieprawidłowość — w tytule wykonawczym kwota główna była zgodna, ale odsetki naliczono za okres przekraczający termin przedawnienia roszczenia ubocznego (3 lata od dnia wymagalności każdej raty odsetkowej). To otwierało drogę do kolejnych pism.
Krok 2: Wniosek o ograniczenie egzekucji — i ochrona kwoty wolnej
Tu zaczęła się właściwa walka. Komornik zajął wynagrodzenie pana Marka w pełnej dopuszczalnej wysokości — czyli 50% (przy świadczeniach niealimentacyjnych). Ale pan Marek nie wiedział o kwocie wolnej od potrąceń. W 2026 roku, przy pełnym etacie, jest nią minimalne wynagrodzenie netto. Płaca minimalna wynosi 4 806 zł brutto, czyli około 3 606 zł na rękę. Tyle musi pozostać do dyspozycji dłużnika, niezależnie od tego, ile teoretycznie można zająć procentowo.
Pan Marek zarabiał niecały tysiąc złotych więcej niż płaca minimalna na rękę. W jego przypadku oznaczało to, że z pensji można było potrącić najwyżej około 994 zł miesięcznie, a nie połowę. Komornik w ogóle nie powinien był zająć tak dużej kwoty — pracodawca jednak, w obawie przed odpowiedzialnością, potrącił maksymalne 50%, nie analizując sprawy.
Pismo, które złożył pan Marek — wniosek o ograniczenie egzekucji wynagrodzenia z uwagi na konieczność zachowania kwoty wolnej od zajęcia — zostało wysłane jednocześnie do komornika i do pracodawcy. Kluczowe było to, że pismo zawierało:
- prawidłowo wskazane podstawy prawne (art. 87 i 87¹ Kodeksu pracy oraz odpowiednie przepisy KPC),
- aktualne zaświadczenie o wynagrodzeniu,
- kalkulację pokazującą, że potrącenie w obecnej wysokości narusza prawo do kwoty wolnej,
- jasne żądanie i termin.
Efekt: kolejna wypłata pana Marka była już o ponad 1 250 zł wyższa. Komornik zweryfikował zajęcie i ograniczył je do kwoty zgodnej z przepisami.
Krok 3: Wniosek o rozłożenie zaległości i wstrzymanie egzekucji z rachunku
To jeszcze nie był koniec problemów. Komornik zajął również rachunek bankowy pana Marka. Tu również obowiązuje kwota wolna od zajęcia rachunku: 75% minimalnego wynagrodzenia za pracę, w 2026 roku 3 604,50 zł miesięcznie, odnawiana co miesiąc. Bank — podobnie jak pracodawca — często blokuje środki „na zapas” i zwalnia je dopiero na wniosek dłużnika.
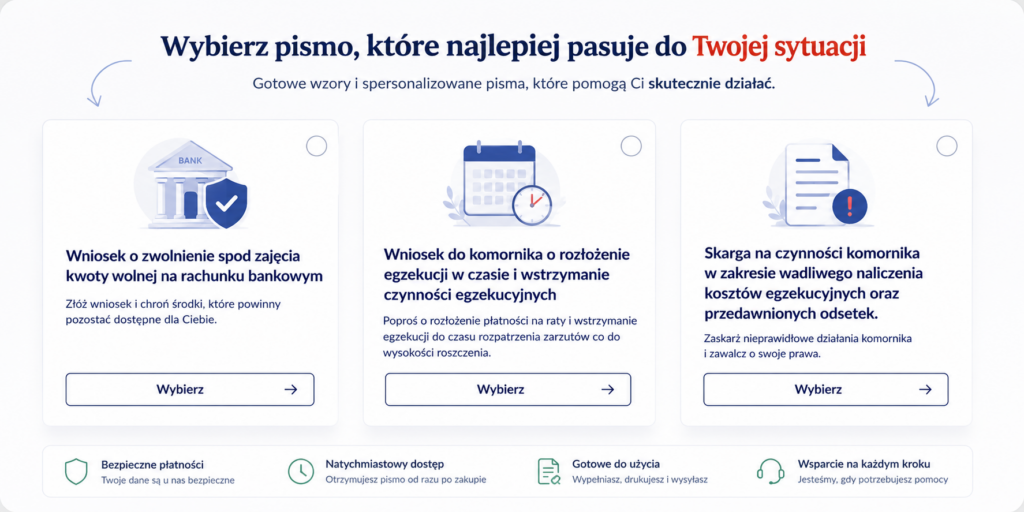
Pan Marek złożył wniosek o zwolnienie spod zajęcia kwoty wolnej na rachunku bankowym oraz, równolegle, wniosek do komornika o rozłożenie egzekucji w czasie i wstrzymanie czynności egzekucyjnych do czasu rozpatrzenia jego zarzutów co do wysokości roszczenia.
Trzeci dokument — i to najważniejszy w jego sprawie — to skarga na czynności komornika w zakresie wadliwego naliczenia kosztów egzekucyjnych oraz przedawnionych odsetek.
Wszystkie trzy pisma pan Marek wygenerował przez pismoodreki.pl, krok po kroku, odpowiadając na pytania kreatora. Czas: jeden wieczór. Koszt: ułamek tego, co zaproponowała mu kancelaria.
Co się stało dalej?
W ciągu sześciu tygodni od pierwszego pisma:
- egzekucja z wynagrodzenia została zredukowana do poziomu zgodnego z prawem,
- bank odblokował kwotę wolną na rachunku,
- komornik uznał skargę w części — koszty egzekucyjne zostały skorygowane o ponad 1 400 zł,
- przedawnione odsetki, których wierzyciel mimo wszystko domagał się od pana Marka, zostały wyłączone z dalszej egzekucji po zarzucie przedawnienia roszczenia ubocznego.
Z 19 000 zł długu, jakie miał spłacić, faktyczne saldo zmniejszyło się o niemal 23% — bez negocjacji z wierzycielem, bez kancelarii, bez sądu. Wyłącznie w oparciu o prawidłowo skonstruowane pisma procesowe i prawo, które zawsze tam było — tylko nikt panu Markowi o nim nie powiedział.
„Nie jestem prawnikiem. Po prostu skorzystałem z dobrego narzędzia”
— Najbardziej szokujące było to, jak proste to wszystko było, kiedy ktoś rozłożył mi to na czynniki pierwsze — mówi dziś pan Marek. — Każde z tych pism mogłem napisać sam, gdybym tylko wiedział, co napisać, na jakiej podstawie i do kogo. Pismoodreki.pl dało mi dokładnie to. Nie poradę prawną — bo w mojej sprawie nie była potrzebna — tylko właściwy dokument we właściwym momencie.
To zdanie najlepiej streszcza filozofię całego serwisu. Nie zastępujemy kancelarii w sprawach, które wymagają adwokata czy radcy prawnego — bywa, że wymagają i wtedy mówimy o tym wprost. Ale w dziewięciu na dziesięć rutynowych pism urzędowych, których potrzebuje przeciętny dłużnik, problemem nie jest skomplikowanie prawa. Problemem jest dostęp do dobrego wzoru, dostosowanego do konkretnej sytuacji, w języku, który człowiek rozumie.
Czego z tej historii może nauczyć się każdy?
- Komornik nie jest wrogiem, jest urzędnikiem. Działa w granicach prawa — ale tylko wtedy, gdy ktoś egzekwuje od niego trzymanie się tego prawa. Tym kimś jest dłużnik, jeśli wie jak.
- Prawo do kwoty wolnej obowiązuje z mocy ustawy — ale w praktyce trzeba o nie zawalczyć pisemnie. Pracodawca i bank nie zrobią tego za ciebie.
- Skarga na czynności komornika to realne narzędzie, nie martwy przepis. W przypadku pana Marka zwróciła rodzinie ponad 1 400 zł.
- Przedawnienie odsetek to osobne zagadnienie od przedawnienia kwoty głównej. Nawet jeśli głównego długu nie da się zakwestionować, odsetki sprzed 3 lat — z reguły tak.
- Czas to pieniądz, dosłownie. Każdy miesiąc zwłoki to kolejna połowa pensji w rękach komornika. Pierwsze pismo pan Marek wysłał 15 dni po pierwszym potrąceniu. Gdyby zwlekał trzy miesiące, pracodawca potrąciłby mu ponad 3 700 zł więcej, niż pozwala prawo.
Jeśli rozpoznajesz w tej historii siebie…
…to znaczy, że jesteś w tym samym miejscu, w którym pan Marek był pół roku temu. I masz dokładnie te same narzędzia, które miał on. Na pismoodreki.pl w kilkanaście minut wygenerujesz:
- wniosek o ograniczenie egzekucji komorniczej,
- wniosek o zwolnienie spod zajęcia kwoty wolnej na rachunku bankowym,
- skargę na czynności komornika,
- wniosek o doręczenie tytułu wykonawczego i akt sprawy,
- zarzut przedawnienia roszczenia,
- i kilkadziesiąt innych pism, których przeciętna osoba potrzebuje raz lub dwa razy w życiu — i które, źle napisane, kosztują tysiące złotych.
Bo prawo nie jest dla wybranych. Prawo jest dla tych, którzy potrafią z niego skorzystać.
Imię bohatera oraz wybrane szczegóły sprawy zostały zmienione w celu ochrony jego prywatności. Kwoty wolne od zajęcia podaliśmy według stanu prawnego na 2026 rok (płaca minimalna 4 806 zł brutto). Niniejsze case study ma charakter edukacyjny i nie stanowi porady prawnej w rozumieniu ustawy.